Domain naturklimasystem.de kaufen?
Wir ziehen mit dem Projekt
naturklimasystem.de um.
Sind Sie am Kauf der Domain
naturklimasystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain naturklimasystem.de kaufen?
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **

Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Anthropozän – Klimawandel – Biodiversität, Fachbücher von Georg Toepfer, Stascha RohmerIn dem Band sollen erstens die kulturgeschichtlichen Hintergründe der gegenwärtigen Umwälzungen im Mensch-Natur-Verhältnis analysiert werden. Zweitens soll hinterfragt werden, ob die gegenwärtige Krise eine konzeptionelle Neubestimmung des Wertes der Natur in ethisch-normativer Hinsicht erforderlich macht und welche juristischen Konsequenzen eine solche Neubestimmung hätte. Drittens ist die Fragestellung des Bandes auch auf die anthropologische Dimension des grundlegend gewandelten Mensch-Natur-Verhältnisses gerichtet. Symbolisch steht für diesen Wandel die Bezeichnung unserer Gegenwart als "Anthropozän". Im August 2016 wurde dieser Name offiziell von der Internationalen Geologischen Gesellschaft angenommen, nachdem am Ende nur noch strittig war, wann diese Epoche begann und welcher Marker als Kriterium für ihren Beginn genommen werden sollte: die Verbreitung von Plastikmüll, Beton, Russ, Hühnchenknochen oder die Anreicherung radioaktiver Elemente im Boden (man einigte sich auf letztere und das Jahr 1950 als Beginn). Dass diese Veränderung nicht nur objektiv zu dokumentieren ist, sondern ein bedrohliches Szenario darstellt, dafür stehen die Themen "Klimawandel" und "Biodiversität", denen in diesem Band mehrere Beiträge gewidmet sind.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
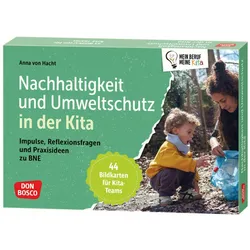
Nachhaltigkeit und Umweltschutz in der Kita, Schulbücher von Anna von HachtDas Buch "Nachhaltigkeit und Umweltschutz in der Kita" von Anna von Hacht bietet eine umfassende Einführung in die Umwelterziehung für frühkindliche Bildungseinrichtungen. Es thematisiert, wie Bildung für nachhaltige Entwicklung (BNE) im Alltag von Kitas umgesetzt werden kann. Mit 44 Bildkarten und einem Begleitheft werden praxisnahe Ideen vorgestellt, die es Kita-Teams ermöglichen, Themen wie Mülltrennung, Energiesparen und verantwortungsvollen Konsum in den Alltag zu integrieren. Reflexionsfragen fördern den Austausch im Team und helfen, konkrete Projektideen zu entwickeln, die Kinder aktiv in die Umweltschutzmassnahmen einbeziehen. Das Buch zielt darauf ab, Nachhaltigkeit als selbstverständlichen Bestandteil der kindlichen Lebensrealität zu etablieren und die Bedeutung von Ressourcenbewusstsein bereits im frühen Alter zu vermitteln.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business Ökosystem Design, Fachbücher von Michael LewrickVorteile - Grundlagen des Designs von Geschäftsecosystemen - Aktuelle Entwicklungen in Geschäftsecosystemen - Betonung der Bedeutung eines neuen Denkansatzes, der Ökosystemdenken ermöglicht - Fokus auf die Herausforderungen von Zusammenarbeit, Transparenz und Komplexität innerhalb von Geschäftsecosystemen - Ein Modell zum Entwerfen, Implementieren und Ausführen von Ökosystemen - Vorstellung der Schlüsselkompetenzen, Methoden und Werkzeuge zur Gestaltung von Geschäftsecosystemen Über die Arbeit Die Ära der Geschäftsecosysteme ersetzt die traditionelle Sichtweise auf Geschäftsmodelle. Bis 2030 werden mehr als 30 % der globalen Einnahmen innerhalb von Geschäftsecosystemen generiert. Die neuen Geschäftsecosysteme in Europa haben nach wie vor überwiegend einen nationalen Charakter. Asien und Nordamerika haben derzeit das Potenzial, mit einer starken Affinität zu digitalen Geschäftsmodellen, eine führende Rolle in diesem Bereich zu übernehmen. Verschiedene Studien zeigen, dass neben den bereits bekannten Super-Plattformen neue Ökosysteme entstehen, die erheblich zu diesem Trend beitragen. Es wird erwartet, dass global 15-20 dominante Geschäftsecosysteme den Takt vorgeben. Darüber hinaus wird deutlich, dass zahlreiche nationale und lokale Ökosysteme entstehen, um den Kunden ein einzigartiges Wertangebot in Nischenmärkten oder spezifischen Regionen zu bieten. Für Unternehmen stellt sich die Frage, ob sie ein geeignetes Ökosystem selbst initiieren oder Teil eines bestehenden Ökosystems werden sollen. In beiden Fällen ist man Teil des Wertschöpfungsprozesses, um ein gemeinsam geteiltes Wertangebot mit anderen Akteuren im Ökosystem zu realisieren. Eine grundlegende Voraussetzung für die Teilnahme an Ökosystemen ist ein hohes Mass an Vertrauen in die anderen Akteure im System sowie gemeinsame Werte, Visionen und Ambitionen der beteiligten Unternehmen. Darüber hinaus erfordert die Initiierung eines Ökosystems finanzielle Ressourcen, beginnend mit der ersten Idee.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
Top-Angebote
Produkte zum Begriff Guv:
-
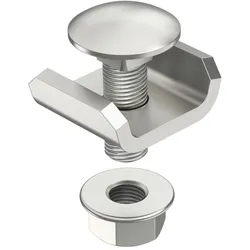
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Anthropozän – Klimawandel – Biodiversität, Fachbücher von Georg Toepfer, Stascha RohmerIn dem Band sollen erstens die kulturgeschichtlichen Hintergründe der gegenwärtigen Umwälzungen im Mensch-Natur-Verhältnis analysiert werden. Zweitens soll hinterfragt werden, ob die gegenwärtige Krise eine konzeptionelle Neubestimmung des Wertes der Natur in ethisch-normativer Hinsicht erforderlich macht und welche juristischen Konsequenzen eine solche Neubestimmung hätte. Drittens ist die Fragestellung des Bandes auch auf die anthropologische Dimension des grundlegend gewandelten Mensch-Natur-Verhältnisses gerichtet. Symbolisch steht für diesen Wandel die Bezeichnung unserer Gegenwart als "Anthropozän". Im August 2016 wurde dieser Name offiziell von der Internationalen Geologischen Gesellschaft angenommen, nachdem am Ende nur noch strittig war, wann diese Epoche begann und welcher Marker als Kriterium für ihren Beginn genommen werden sollte: die Verbreitung von Plastikmüll, Beton, Russ, Hühnchenknochen oder die Anreicherung radioaktiver Elemente im Boden (man einigte sich auf letztere und das Jahr 1950 als Beginn). Dass diese Veränderung nicht nur objektiv zu dokumentieren ist, sondern ein bedrohliches Szenario darstellt, dafür stehen die Themen "Klimawandel" und "Biodiversität", denen in diesem Band mehrere Beiträge gewidmet sind.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
Ähnliche Suchbegriffe für Guv
-
Nachhaltigkeit und Umweltschutz in der Kita, Schulbücher von Anna von HachtDas Buch "Nachhaltigkeit und Umweltschutz in der Kita" von Anna von Hacht bietet eine umfassende Einführung in die Umwelterziehung für frühkindliche Bildungseinrichtungen. Es thematisiert, wie Bildung für nachhaltige Entwicklung (BNE) im Alltag von Kitas umgesetzt werden kann. Mit 44 Bildkarten und einem Begleitheft werden praxisnahe Ideen vorgestellt, die es Kita-Teams ermöglichen, Themen wie Mülltrennung, Energiesparen und verantwortungsvollen Konsum in den Alltag zu integrieren. Reflexionsfragen fördern den Austausch im Team und helfen, konkrete Projektideen zu entwickeln, die Kinder aktiv in die Umweltschutzmassnahmen einbeziehen. Das Buch zielt darauf ab, Nachhaltigkeit als selbstverständlichen Bestandteil der kindlichen Lebensrealität zu etablieren und die Bedeutung von Ressourcenbewusstsein bereits im frühen Alter zu vermitteln.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business Ökosystem Design, Fachbücher von Michael LewrickVorteile - Grundlagen des Designs von Geschäftsecosystemen - Aktuelle Entwicklungen in Geschäftsecosystemen - Betonung der Bedeutung eines neuen Denkansatzes, der Ökosystemdenken ermöglicht - Fokus auf die Herausforderungen von Zusammenarbeit, Transparenz und Komplexität innerhalb von Geschäftsecosystemen - Ein Modell zum Entwerfen, Implementieren und Ausführen von Ökosystemen - Vorstellung der Schlüsselkompetenzen, Methoden und Werkzeuge zur Gestaltung von Geschäftsecosystemen Über die Arbeit Die Ära der Geschäftsecosysteme ersetzt die traditionelle Sichtweise auf Geschäftsmodelle. Bis 2030 werden mehr als 30 % der globalen Einnahmen innerhalb von Geschäftsecosystemen generiert. Die neuen Geschäftsecosysteme in Europa haben nach wie vor überwiegend einen nationalen Charakter. Asien und Nordamerika haben derzeit das Potenzial, mit einer starken Affinität zu digitalen Geschäftsmodellen, eine führende Rolle in diesem Bereich zu übernehmen. Verschiedene Studien zeigen, dass neben den bereits bekannten Super-Plattformen neue Ökosysteme entstehen, die erheblich zu diesem Trend beitragen. Es wird erwartet, dass global 15-20 dominante Geschäftsecosysteme den Takt vorgeben. Darüber hinaus wird deutlich, dass zahlreiche nationale und lokale Ökosysteme entstehen, um den Kunden ein einzigartiges Wertangebot in Nischenmärkten oder spezifischen Regionen zu bieten. Für Unternehmen stellt sich die Frage, ob sie ein geeignetes Ökosystem selbst initiieren oder Teil eines bestehenden Ökosystems werden sollen. In beiden Fällen ist man Teil des Wertschöpfungsprozesses, um ein gemeinsam geteiltes Wertangebot mit anderen Akteuren im Ökosystem zu realisieren. Eine grundlegende Voraussetzung für die Teilnahme an Ökosystemen ist ein hohes Mass an Vertrauen in die anderen Akteure im System sowie gemeinsame Werte, Visionen und Ambitionen der beteiligten Unternehmen. Darüber hinaus erfordert die Initiierung eines Ökosystems finanzielle Ressourcen, beginnend mit der ersten Idee.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Biodiversität Qualitätswein Pfalz, Bio Rotwein, BioweinJe grösser die Vielfalt, umso besser auch der Wein: Unser Biodiversitätswinzer 2025, Alexander Pflüger, hat sich mit dieser Cuvée aus Pinot Noir und Merlot aus den biodiversitätsreichsten Lagen der Pfalz wieder einmal selbst übertroffen. Weingut: Weingut Pflüger GbR , Region: Pfalz , Rebsorten: Pinot Noir, Merlot. Veganer Wein. Label: Delinat-Biogarantie15,30 €*Versand: 3,60 €Sichere Weiterleitung zum Anbieter
-
Schlüsselwerke der sozialwissenschaftlichen Klimaforschung, Fachbücher von Simone Rödder, Youssef IbrahimWährend Klimaforschung lange als rein naturwissenschaftliches Unterfangen galt, wird sie zunehmend auch in den Sozialwissenschaften betrieben. Die Popularisierung in und ausserhalb der Wissenschaft hat dabei nicht nur zu neuen Problembezügen geführt, sondern auch eine wachsende Unübersichtlichkeit produziert. Es ist ein Bedarf entstanden, disziplinäre Einstiegspunkte, interdisziplinäre Anschlussmöglichkeiten und transdisziplinäre Austauschgelegenheiten zu sondieren. Die Beiträge des Bandes thematisieren zentrale Schlüsselwerke der sozialwissenschaftlichen Klimaforschung und ermöglichen so einen ersten und orientierenden Zugang zu diesem Forschungsfeld.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.